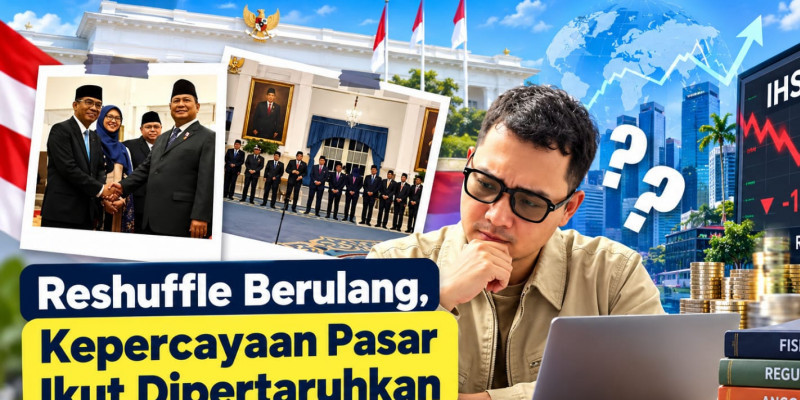
ASKARA - Pergantian menteri sering dianggap urusan politik, tetapi pasar membacanya sebagai sinyal ekonomi. Ketika pejabat strategis berganti, investor tidak hanya menilai sosok baru, melainkan menghitung ulang arah fiskal, kepastian regulasi, disiplin anggaran, dan risiko pembiayaan. Karena itu, persoalan reshuffle bukan semata siapa duduk di kursi, melainkan apakah perubahan personel mengubah kebijakan dan kepercayaan pasar dalam jangka pendek dan jangka panjang sekaligus.
Kasus pergantian Menteri Keuangan memperlihatkan mekanisme tersebut. Pada 8 September 2025, Sri Mulyani digantikan Purbaya Yudhi Sadewa. Reuters pada 8 September 2025 mencatat IHSG sempat turun 1,3 persen setelah pengumuman, sementara rupiah menguat. Reaksi yang berbeda menunjukkan pasar tidak sekadar menilai pergantian orang, tetapi membaca kemungkinan perubahan arah kebijakan fiskal.
Setahun kemudian, kursi yang sama kembali berganti. Sekretariat Negara pada 14 September 2026 mencatat Suahasil Nazara dilantik sebagai Menteri Keuangan menggantikan Purbaya. Reuters pada 15 September 2026 melaporkan pergantian itu terjadi ketika investor tengah memperhatikan kredibilitas fiskal, arus modal dan konsistensi kebijakan. Pergantian berulang pada posisi strategis membuat pertanyaan pasar menjadi lebih besar: apakah yang berubah hanya pejabat, atau juga cara pemerintah mengelola ekonomi?
IPOTNews pada 2 Oktober 2026 mengutip Kepala Ekonom Bank Permata Josua Pardede yang menilai pergantian pejabat tidak otomatis mengubah arah perekonomian. Dampak menjadi material apabila perubahan personel diikuti perubahan kebijakan fiskal, regulasi, prioritas belanja atau strategi pembiayaan. Artinya, reshuffle adalah sinyal, sedangkan kebijakan setelahnya yang menentukan apakah sinyal itu berubah menjadi risiko ekonomi.
Pasar biasanya merespons lebih cepat daripada ekonomi riil. Investor dapat menyesuaikan harga saham, obligasi dan rupiah hanya dalam hitungan jam. Dunia usaha membutuhkan waktu lebih panjang untuk mengubah keputusan investasi. Karena itu, penurunan IHSG sehari setelah reshuffle tidak boleh langsung disebut sebagai kerugian ekonomi. Ia lebih tepat dibaca sebagai perubahan ekspektasi yang perlu diuji melalui data berikutnya.
Contoh terbaru terlihat ketika Presiden Prabowo kembali melakukan reshuffle pada 1 Oktober 2026. Reuters pada 1 Oktober 2026 melaporkan Arrmanatha Nasir ditunjuk sebagai Menteri Luar Negeri menggantikan Sugiono, hanya beberapa pekan setelah pergantian Menteri Keuangan. Pada hari yang sama, ANTARA melaporkan IHSG turun 1,02 persen dan analis menyebut pasar sedang mencermati arah kebijakan pemerintah.
Namun, pasar tidak bergerak karena reshuffle semata. Harga minyak, dolar Amerika Serikat, imbal hasil obligasi AS, geopolitik dan arus modal global juga memengaruhi aset Indonesia. IPOTNews pada 2 Oktober 2026 mencatat faktor-faktor eksternal tersebut tetap menjadi penentu penting sentimen pasar. Karena itu, setiap gejolak setelah reshuffle tidak boleh secara serampangan diatribusikan kepada pergantian kabinet.
Ekonomi riil bahkan bergerak dengan logika yang berbeda. BPS pada 5 Agustus 2026 mencatat ekonomi Indonesia tumbuh 5,29 persen pada triwulan II 2026 dibanding periode yang sama tahun sebelumnya. Angka itu menunjukkan ekonomi tetap memiliki daya tahan, tetapi tidak membuktikan bahwa reshuffle tidak berdampak. Pertumbuhan adalah hasil interaksi konsumsi, investasi, belanja pemerintah, ekspor dan berbagai faktor lainnya.
Karena itu, ukuran keberhasilan reshuffle tidak seharusnya berhenti pada IHSG atau rupiah sehari setelah pelantikan. Ukuran yang lebih penting adalah apakah kepastian regulasi membaik, investasi meningkat, biaya pembiayaan terkendali, anggaran semakin efektif dan produktivitas naik. Jika pejabat baru mampu memperkuat koordinasi dan menjaga konsistensi kebijakan, reshuffle dapat menjadi koreksi institusional, bukan sumber ketidakpastian.
Persoalan paling mahal bagi ekonomi bukan perubahan, melainkan ketidakjelasan. Perusahaan bisa menunda ekspansi ketika menunggu aturan baru. Investor bisa menahan modal ketika belum memahami arah fiskal. Birokrasi juga dapat menjadi lebih berhati-hati ketika struktur kewenangan berubah. Jika keputusan-keputusan tersebut tertunda secara bersamaan, dampaknya mungkin baru terlihat beberapa bulan atau kuartal kemudian.
Karena itu, reshuffle berkali-kali tidak otomatis buruk bagi ekonomi. Yang menentukan adalah kualitas pergantian dan kesinambungan kebijakan setelahnya. Pemerintah dapat mengganti pejabat sebanyak yang diperlukan jika setiap perubahan memperkuat kompetensi, koordinasi dan akuntabilitas. Tetapi jika pergantian personel terus menciptakan pertanyaan mengenai arah kebijakan, biaya ketidakpastian akhirnya akan ditanggung pasar dan dunia usaha.
Ekonomi tidak membutuhkan pejabat yang sekadar lama bertahan di kursi. Ekonomi membutuhkan institusi yang tetap kredibel meski orangnya berganti. Jika sistem kuat, reshuffle hanya menjadi pergantian personel. Jika sistem lemah, setiap pergantian dapat berubah menjadi guncangan kepercayaan. Di situlah pertanyaan sebenarnya berada: bukan berapa kali kabinet dirombak, melainkan apakah setiap perombakan membuat kebijakan ekonomi semakin pasti.