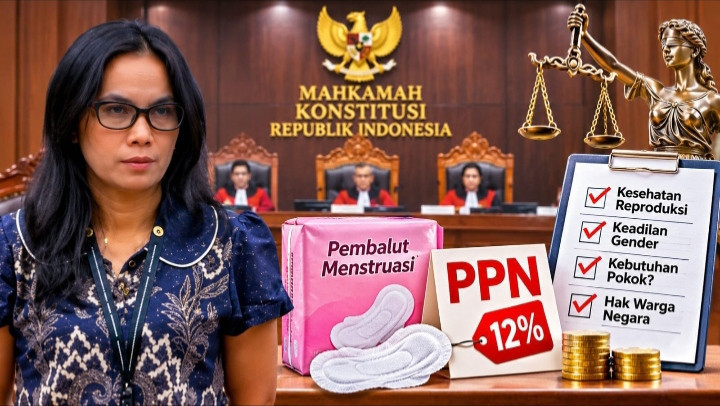
ASKARA - Ketika negara memungut pajak atas pembalut, persoalannya bukan semata tambahan biaya di kasir. Gugatan Bernita Matondang ke Mahkamah Konstitusi membuka pertanyaan lebih mendasar: bagaimana negara menentukan kebutuhan pokok, dan apakah kebijakan fiskal telah memperhitungkan kebutuhan biologis perempuan secara adil? Di balik perdebatan PPN terdapat persinggungan antara penerimaan negara, kesehatan reproduksi, kepastian hukum, dan kesetaraan warga negara yang tidak boleh diabaikan.
Gugatan Bernita bukan sekadar permintaan agar pembalut dibebaskan dari Pajak Pertambahan Nilai (PPN). Perkara Nomor 406/PUU-XXIV/2026 justru mempertanyakan rasionalitas kriteria negara dalam menentukan barang yang memperoleh fasilitas pembebasan pajak. Mengapa sejumlah komoditas pangan diakui sebagai kebutuhan pokok, sementara produk sanitasi menstruasi yang dibutuhkan secara rutin belum memperoleh pengakuan serupa? Persoalan inilah yang membuat gugatan tersebut melampaui urusan perpajakan.
Dalam permohonannya, Bernita menguji Pasal 16B ayat (1a) huruf j angka 1 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan beserta penjelasannya. Ia meminta agar penentuan barang kebutuhan pokok didasarkan pada kriteria objektif, rasional, dan proporsional, termasuk mempertimbangkan kebutuhan esensial akibat proses biologis manusia. DDTCNews pada 3 November 2026 menguraikan pokok argumentasi tersebut.
Secara administratif, pemerintah memiliki dasar untuk mengenakan PPN atas pembalut karena produk tersebut belum termasuk kelompok barang yang memperoleh fasilitas pembebasan. Direktorat Jenderal Pajak juga menegaskan bahwa pungutan itu bukan pajak khusus perempuan atau menstruasi, melainkan bagian dari sistem perpajakan atas konsumsi. Namun, penjelasan mengenai legalitas pemungutan belum otomatis menjawab persoalan keadilan dampaknya. DDTCNews, 30 Oktober 2026, memuat penjelasan pemerintah tersebut.
Di sinilah perbedaan antara kesetaraan formal dan keadilan substantif menjadi relevan. Aturan pajak mungkin berlaku sama terhadap konsumen, tetapi kebutuhan biologis laki-laki dan perempuan tidak identik. Menstruasi bukan pilihan, bukan gaya hidup, dan bukan kemewahan. Produk sanitasi merupakan kebutuhan berulang yang berkaitan langsung dengan kebersihan, kesehatan reproduksi, dan martabat manusia. Mengabaikan karakteristik tersebut berarti berisiko melihat persoalan fiskal hanya dari sudut transaksi ekonomi.
Komnas Perempuan melalui siaran pers 30 Oktober 2026 mengingatkan bahwa pajak produk menstruasi perlu ditinjau dengan perspektif keadilan gender dan hak asasi manusia. Lembaga ini menyoroti period poverty atau kemiskinan menstruasi, yakni keterbatasan akses terhadap produk menstruasi, sanitasi, air bersih, dan informasi kesehatan akibat hambatan ekonomi maupun sosial. Beban tersebut terutama berpotensi dirasakan perempuan berpenghasilan rendah, pekerja informal, dan kelompok rentan lainnya.
Dampaknya tidak berhenti pada pengeluaran bulanan. Ketika kemampuan membeli produk menstruasi terbatas, perempuan dapat menghadapi hambatan dalam pendidikan, pekerjaan, dan aktivitas sosial. Karena itu, persoalan pembalut tidak layak diperlakukan semata sebagai perdebatan mengenai harga barang. Kesehatan menstruasi juga menyangkut kesempatan perempuan menjalani kehidupan secara sehat, aman, dan bermartabat.
Namun, gugatan ini menghadapi ujian hukum yang tidak sederhana. Dalam sidang pendahuluan 10 November 2026, hakim konstitusi meminta Bernita memperjelas kedudukan hukum, bukti kerugian akibat PPN, serta hubungan antara norma yang diuji dan hak konstitusional yang dianggap dilanggar. Hakim Arsul Sani bahkan mempertanyakan apakah persoalan sebenarnya bersumber dari undang-undang atau aturan pelaksananya. Mahkamah memberi kesempatan perbaikan permohonan hingga 23 November 2026. Hal tersebut diberitakan MK dan DDTCNews pada 10 November 2026.
Catatan hakim itu penting. Tidak cukup menyatakan bahwa pembalut merupakan kebutuhan esensial untuk membuktikan adanya pelanggaran konstitusi. Pemohon harus menunjukkan kerugian nyata dan hubungan hukumnya dengan norma yang diuji. Di sisi lain, negara juga harus mampu menjelaskan dasar objektif penentuan barang yang memperoleh fasilitas perpajakan. Keadilan tidak dapat dibangun hanya melalui keseragaman aturan tanpa mempertimbangkan perbedaan kebutuhan masyarakat.
Tentu, pembebasan PPN bukan satu-satunya jalan. Pemerintah dapat mengevaluasi klasifikasi barang, mempertimbangkan fasilitas perpajakan yang tepat, serta mengawasi harga agar manfaat kebijakan benar-benar diterima konsumen. Penerimaan negara tetap penting, tetapi tidak boleh menjadi satu-satunya ukuran keberhasilan kebijakan fiskal.
Gugatan Bernita Matondang merupakan ujian bagi komitmen negara terhadap keadilan substantif. Persoalannya bukan sekadar apakah pembalut harus bebas PPN, melainkan apakah negara telah memperhitungkan kebutuhan biologis manusia secara objektif dan proporsional dalam merumuskan kebijakan. Sebab, kewenangan memungut pajak harus berjalan seiring dengan tanggung jawab melindungi warga negara. Negara yang adil bukan hanya mampu menghimpun penerimaan, tetapi juga memastikan bahwa beban pembangunan tidak secara tidak proporsional ditanggung oleh mereka yang memiliki kebutuhan biologis khusus.