OLEH: Adzra Layyina Aulia dan Kenisha Andreana Nethaniah Intan | Terafiliasi dengan Program Studi Ilmu Administrasi Fiskal, Fakultas Ilmu Administrasi, Universitas Indonesia.
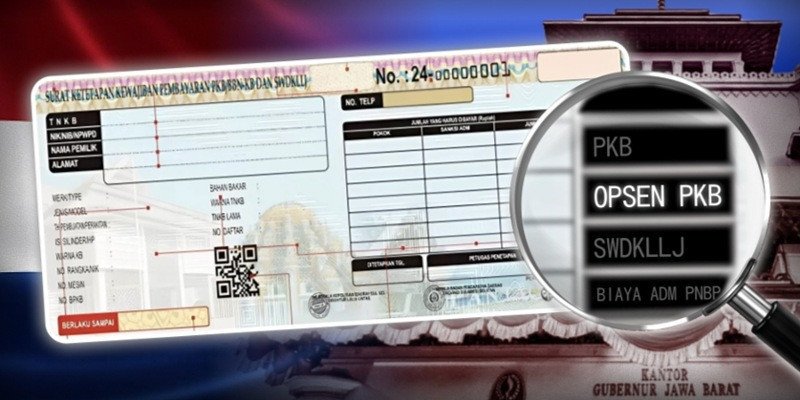
ASKARA - Coba perhatikan lembaran Surat Tanda Nomor Kendaraan Bermotor (STNK) atau rincian pembayaran saat memperpanjang Pajak Kendaraan Bermotor (PKB) belakangan ini.
Sejak Januari 2025, terdapat satu komponen tambahan yang termuat di dalam rincian STNK maupun pembayaran pajak kendaraan, yakni “Opsen PKB”. Bagi pemilik kendaraan yang terbiasa melihat rincian tagihan sebelumnya, kemunculan baris ini tentu mengundang tanda tanya. Apa sebenarnya opsen PKB, dan apakah kehadirannya berarti pajak kendaraan yang harus dibayar kini semakin membengkak?
Untuk menjawab pertanyaan tersebut, kita perlu melihat lebih jauh dari sekadar rincian pembayaran di STNK. Di balik istilah opsen, ada sejarah panjang praktik perpajakan sekaligus perubahan mekanisme penerimaan pajak antara pemerintah provinsi dan kabupaten/kota.
Sejarah di Balik Istilah Opsen
Istilah opsen bukanlah sesuatu yang sepenuhnya baru dalam sejarah perpajakan Indonesia. Kata ini berakar dari istilah Belanda, opcenten, yang merujuk pada pungutan tambahan berupa persentase atas pajak atau bea pokok. Praktiknya dapat ditelusuri hingga masa Hindia Belanda, meskipun penerapannya saat itu tidak sepenuhnya sama dengan sistem opsen yang berlaku sekarang.
Dalam disertasi hukum yang terbit pada 1941, Het toezicht op de lagere gemeenschappen in
Nederlandsch-Indië, Abel Albertus Aalders mencatat bahwa sejumlah pemerintah kota, termasuk Batavia (Jakarta), Buitenzorg (Bogor), dan Cheribon (Cirebon), pernah memungut pajak penghasilan kota secara mandiri. Seiring waktu, pungutan tersebut digantikan dengan opcenten atas pajak penghasilan pemerintah kolonial. Perubahan ini ditujukan untuk menghemat biaya administrasi perpajakan di tingkat kota.
Catatan sejarah lainnya ditemukan dalam penelitian De Zwart et al. (2024) yang diterbitkan dalam The Economic History Review. Penelitian tersebut mendokumentasikan penggunaan opcenten sebagai tambahan atas bea masuk untuk sejumlah barang di Hindia Belanda pada 1933–1934. Kedua sumber ini menunjukkan bahwa opcenten pernah digunakan dalam berbagai konteks perpajakan dan kepabeanan pada masa kolonial.
Meski memiliki akar istilah yang sama, opsen dalam sistem perpajakan Indonesia saat ini tentu tidak bisa disamakan begitu saja dengan praktik masa kolonial. Landasan hukum dan tujuan kebijakan kedua kebijakan ini berbeda. Merujuk pada lanskap perpajakan nasional yang berlaku saat in, kebijakan opsen kembali diimplementasikan melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD). Melalui regulasi tersebut, opsen menjadi salah satu instrumen dalam penataan penerimaan pajak daerah, khususnya untuk memperkuat kapasitas fiskal pemerintah kabupaten/kota.
Apa yang Sebenarnya Berubah?
Implementasi kebijakan opsen di Indonesia memungkinkan pemerintah daerah mengenakan pungutan tambahan atas pokok pajak melalui adopsi skema piggyback tax. Direktorat Jenderal Pajak menggunakan skema ini untuk menjelaskan opsen sebagai mekanisme yang memungkinkan pemerintah daerah memperoleh penerimaan tambahan dengan memanfaatkan sistem pemungutan pajak yang telah berlaku.
Sebagaimana dimuat dalam Pasal 1 angka 61 dan angka 62 UU HKPD, Opsen PKB didefinisikan sebagai pungutan tambahan pajak berdasarkan persentase tertentu yang dikenakan oleh pemerintah kabupaten/kota atas pokok PKB. Definisi tersebut dapat dipahami bahwa besaran Opsen PKB dihitung berdasarkan jumlah PKB terutang, bukan berdasarkan harga kendaraan secara langsung.
Ketentuan lebih lanjut menetapkan tarif Opsen PKB sebesar 66% dari total tagihan PKB sebagaimana diatur dalam Pasal 83 UU HKPD. Adapun pasal selanjutnya, yakni Pasal 84, menjelaskan bahwa pemungutan opsen dilakukan secara langsung dan bersamaan saat pembayaran PKB.
Melalui mekanisme ini, pemerintah kabupaten/kota memperoleh penerimaan opsen secara langsung sebagai Pendapatan Asli Daerah (PAD). Sebelumnya, kabupaten/kota memperoleh bagian dari penerimaan PKB melalui mekanisme bagi hasil dari pemerintah provinsi. Kebijakan opsen ditujukan untuk mempercepat penerimaan daerah dan mengurangi ketergantungan pada proses bagi hasil pemerintah daerah.
Pungutan Tambahan, Tagihan Ikut Membengkak?
Istilah pungutan tambahan dan tarif opsen yang tercantum dalam peraturan memang mudah menimbulkan kesan bahwa wajib pajak harus menanggung beban baru. Namun, dalam penerapannya tidak serta-merta berarti pajak yang harus dibayar menjadi lebih besar, melihat tarif opsen secara terpisah tidak cukup untuk menentukan apakah jumlah yang dibayarkan pemilik kendaraan benar-benar meningkat.
Direktur Pajak Daerah dan Retribusi Daerah pada Direktorat Jenderal Perimbangan Keuangan (DJPK), Lydia Kurniawati Christyana, dalam acara Pengaturan UU HKPD dan Implementasinya dalam Mendukung Penguatan Local Taxing Power Daerah, menjelaskan bahwa opsen tidak dimaksudkan untuk menciptakan kewajiban pembayaran baru yang menambah beban masyarakat.
Sebagai pembanding, dalam UU No. 28/2009 tarif PKB kendaraan sebelumnya ditetapkan paling tinggi sebesar 2%, sedangkan UU HKPD menetapkan batas tarif PKB kendaraan pertama paling tinggi sebesar 1,2% untuk provinsi yang terbagi atas kabupaten/kota. Penyesuaian ini merupakan bagian dari rancangan penerapan opsen, agar penambahan komponen pungutan tidak otomatis meningkatkan beban pajak.
Direktorat Jenderal Perimbangan Keuangan (DJPK) dalam Modul PDRD: Opsen Pajak Daerah edisi revisi 2025 menegaskan bahwa penetapan tarif pajak PKB telah diturunkan terlebih dahulu untuk mengakomodasi implementasi kebijakan opsen.
Dengan demikian, penerapan opsen tidak berimplikasi langsung terhadap membengkaknya total tagihan pajak, mengingat adanya penyesuaian proporsional pada tarif pajak pokoknya.
Transformasi Alur Penerimaan Pajak Daerah
Selain penyesuaian tarif, perubahan penting lainnya terletak pada alur penerimaan. Dalam skema lama, pemerintah kabupaten/kota menerima bagian hasil PKB dari pemerintah provinsi melalui mekanisme bagi hasil. Melalui opsen, pembayaran PKB dan opsennya diproses secara bersamaan, kemudian disalurkan ke rekening kas daerah masing-masing sesuai dengan jenis penerimaannya. Mekanisme ini dikenal sebagai split payment.
DJPK (2025) menegaskan bahwa skema opsen ditujukan untuk mempercepat distribusi penerimaan bagian kabupaten/kota, memperkuat sumber pendapatan daerah, dan mendorong keterlibatan pemerintah kabupaten/kota dalam pemungutan pajak kendaraan. Penerimaan yang sebelumnya masuk sebagai bagian hasil pajak provinsi kini menjadi penerimaan pajak daerah bagi kabupaten/kota melalui opsen.
Penerimaan yang lebih cepat tidak menjamin pelayanan publik akan membaik. Pemanfaatan dana tersebut tetap bergantung pada pengelolaan anggaran dan prioritas belanja pemerintah daerah. Karena itu, transparansi mengenai penerimaan perlu disertai dengan akuntabilitas penggunaannya agar masyarakat dapat melihat manfaat kebijakan secara nyata.
Kemunculan baris Opsen PKB di lembar STNK membawa perubahan pada cara daerah memperoleh pendapatannya. Kebijakan yang bersifat teknis ini penting untuk dijelaskan secara sederhana, agar penggunaan istilah 'pungutan ekstra' tidak memicu miskonsepsi bahwa pajak kendaraan membengkak.


