ASKARA – Hanya terlambat lima jam. Itu saja. Seorang warganet mengaku hanya terlambat lima jam membayar pinjaman online-nya pada hari jatuh tempo. Ia sedang berusaha mengumpulkan kekurangan dana agar bisa melunasi pada hari yang sama.
Namun, apa yang terjadi setelahnya, menurut pengakuannya, bukan sekadar pengingat tagihan. Melainkan rentetan telepon kasar, pesan WhatsApp bernada ancaman, hingga teror yang disebut menyasar ibunya.
Dan kisah itu berakhir dengan kabar duka: ibunya meninggal dunia.
Curhatan yang ditulis akun Threads @mohbillakhansa itu langsung viral. Ribuan warganet ikut marah, ikut sedih, dan ikut bertanya: sampai kapan penagihan pinjol dengan cara intimidasi ini dibiarkan?
Pak Bray Naik Pitam
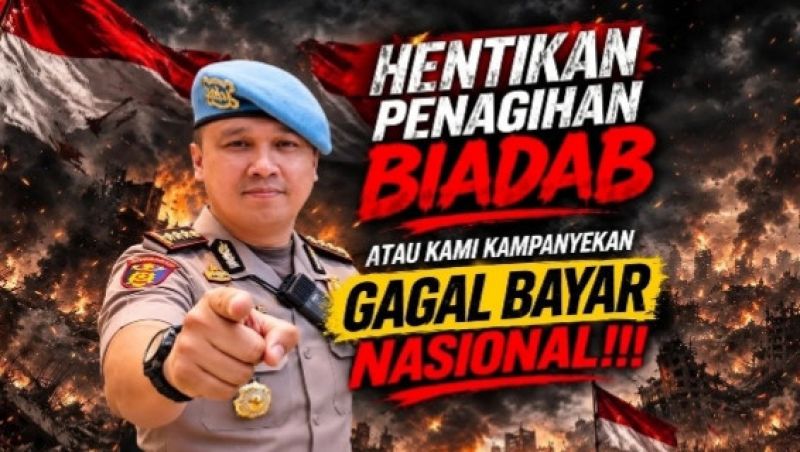
Di tengah viralnya kisah tersebut, suara keras datang dari Kombes Pol Manang Soebeti, polisi yang akrab disapa Pak Bray.
Melalui akun Instagram pribadinya @manangsoebeti_official, Sabtu (21/11), Manang melontarkan peringatan yang langsung menjadi sorotan:
“Hentikan penagihan biadab atau kami kampanyekan gagal bayar nasional.”
Kalimat itu bukan sekadar emosi sesaat. Dalam unggahannya, Manang juga membagikan tangkapan layar yang dikaitkan dengan aplikasi PinjamanGo, platform pinjaman yang disebut dalam curhatan warganet tersebut.
Manang, yang juga founder Yayasan Bangkit Menyala Hati, tidak hanya marah. Ia menyampaikan serangkaian tuntutan yang menyasar langsung ke akar persoalan industri pinjol.
1. Stop Teror Lewat Telepon dan WhatsApp
Tuntutan pertama dan paling utama: hentikan penagihan dengan ancaman dan intimidasi.
Menurut pengakuan warganet tersebut, keluarganya menerima pesan yang diklaim berisi ancaman pembunuhan serta tekanan berulang melalui telepon dan WhatsApp. Ibunya disebut mengalami tekanan setelah menerima telepon dengan bahasa kasar.
Pemilik akun mengaku segera pulang setelah mengetahui kondisi ibunya memburuk. Namun saat tiba, ia mendapat kabar ibunya telah meninggal dunia.
Kisah ini masih berupa pengakuan sepihak yang viral di media sosial dan belum terverifikasi secara independen sebagai penyebab kematian. Namun bagi publik, kisah ini mengingatkan pada banyak cerita serupa yang selama ini beredar: nasabah diteror, keluarga ikut diteror, hingga tekanan psikologis yang tak tertahankan.
2. Bongkar Skema “Kecebong” yang Mencekik
Manang juga menyoroti skema pembayaran yang dikenal dengan istilah tadpole atau skema kecebong.
Skema ini adalah pola pembayaran di mana cicilan dibebankan lebih besar pada awal periode pinjaman, kemudian semakin mengecil di periode berikutnya.
Sekilas terlihat ringan di akhir, tapi di awal justru sangat memberatkan. Bagi peminjam yang penghasilannya pas-pasan, cicilan besar di awal bisa menjadi awal dari gagal bayar berantai.
“Pola ini dinilai berpotensi memberatkan peminjam,” tegas Manang dalam tuntutannya.
3. Batasi Jumlah Aplikasi, Stop Gali Lubang Tutup Lubang
Tuntutan berikutnya: batasi jumlah aplikasi pinjaman yang bisa digunakan seseorang dalam waktu bersamaan.
Selama ini, banyak nasabah yang terjebak dalam lingkaran gali lubang tutup lubang — pinjam di aplikasi A untuk membayar aplikasi B, pinjam di aplikasi C untuk membayar aplikasi A, dan seterusnya hingga utang menumpuk tak terkendali.
Tanpa pembatasan, menurut Manang, industri pinjol justru membiarkan nasabah menggali kuburannya sendiri secara finansial.
4. Tegakkan DTI 30 Persen, Jangan Hanya di Atas Kertas
Yang paling tegas adalah desakan untuk menegakkan aturan Debt to Income Ratio (DTI) 30 persen.
DTI adalah rasio yang membandingkan total kewajiban cicilan seseorang dengan pendapatan bulanannya. Dalam prinsip DTI 30 persen, total cicilan utang idealnya tidak melebihi 30 persen dari penghasilan bulanan.
Artinya, jika seseorang berpenghasilan Rp 5 juta per bulan, total cicilannya seharusnya maksimal Rp 1,5 juta. Jika sudah melebihi itu, ia seharusnya tidak lagi diberi pinjaman baru.
“Penerapan prinsip tersebut diharapkan dapat mencegah seseorang menerima pinjaman baru ketika kemampuan pembayaran utangnya sudah terlalu terbebani,” ujar Manang.
Selama ini, aturan ini dinilai masih longgar dalam praktiknya. Banyak nasabah yang tetap bisa mendapatkan pinjaman baru meski cicilannya sudah jauh melampaui kemampuan bayarnya.
5. Buka Ruang Negosiasi, Jangan Langsung Meneror
Manang juga meminta penyelenggara pinjaman membuka ruang negosiasi bagi nasabah yang mengalami kesulitan pembayaran.
Bukan langsung meneror. Bukan langsung mengancam. Tapi memberi kesempatan untuk bicara, untuk restrukturisasi, untuk mencari jalan keluar yang manusiawi.
Dalam unggahannya, ia turut menandai akun media sosial Otoritas Jasa Keuangan (OJK) dan pihak terkait industri fintech lending.
Sudah 3 Kali Lapor OJK, Jawabannya: “Bukan DC Kami”
Yang membuat publik semakin geram adalah pengakuan warganet tersebut soal proses pengaduannya.
Ia mengaku sudah 3 kali membuat laporan ke OJK. Pihak OJK disebut sudah menghubungi PinjamanGo, dan PinjamanGo disebut sempat melakukan klarifikasi kepadanya. Namun, menurut pengakuannya, pihak perusahaan menyebut penagih yang diduga melakukan intimidasi itu bukan DC mereka.
“Sebelumnya udah 3 kali bikin laporan OJK dan pihak OJK udah ngechat PinjamanGo, akhirnya PinjamanGo klarifikasi ke saya tapi mereka bilang itu bukan DC mereka,” tulisnya.
Ia pun mengungkapkan kekecewaannya:
“Mereka ga bakal ngaku, justru mereka bakal cuci tangan dan OJK juga enggak bisa buat apa-apa. Udah banyak juga yang protes di OJK karena beberapa akun pinjol banyak yang cuci tangan, entah bekingannya kuat di belakang atau gimana.”
Pernyataan ini tentu masih merupakan klaim dari pihak pelapor. Hingga kini, belum ada keterangan resmi yang terverifikasi secara independen mengenai pihak yang diduga melakukan penagihan tersebut. Namun, pola “cuci tangan” inilah yang selama ini dikeluhkan banyak nasabah pinjol lainnya: ketika ada masalah penagihan kasar, perusahaan menyebut itu bukan DC resmi mereka, melainkan pihak ketiga.
Lalu, siapa yang harus bertanggung jawab?
Bukan Sekadar Soal Utang, Tapi Soal Nyawa dan Kemanusiaan
Kasus ini bukan lagi sekadar soal telat bayar atau gagal bayar. Ini soal cara menagih yang diduga sudah melampaui batas kemanusiaan.
Pinjaman boleh ditagih. Itu hak perusahaan. Tetapi menagih dengan ancaman pembunuhan, bahasa kasar, teror ke keluarga, hingga membuat seseorang tertekan secara psikologis — itu bukan lagi penagihan. Itu intimidasi.
Publik kini menunggu: apakah OJK akan bertindak lebih tegas? Apakah industri pinjol akan benar-benar berbenah? Atau kisah ini hanya akan menjadi viral sesaat, lalu tenggelam, lalu terulang lagi dengan korban yang berbeda?
Peringatan Pak Bray sudah sangat jelas: hentikan penagihan biadab, atau bersiap menghadapi gerakan gagal bayar nasional.
Dan kali ini, publik sepertinya tidak sedang bercanda.