ASKARA - Dunia pendidikan swasta kembali menyuarakan persoalan beban Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2). Kali ini, Asosiasi Perguruan Tinggi Swasta Indonesia (APTISI), Aliansi Penyelenggara Perguruan Tinggi Indonesia (APPERTI), bersama Tim Ad Hoc Pengawal Pembebasan PBB atas Aset Pendidikan Nirlaba meminta pemerintah menegakkan ketentuan hukum yang mengecualikan aset pendidikan nirlaba dari objek pajak.
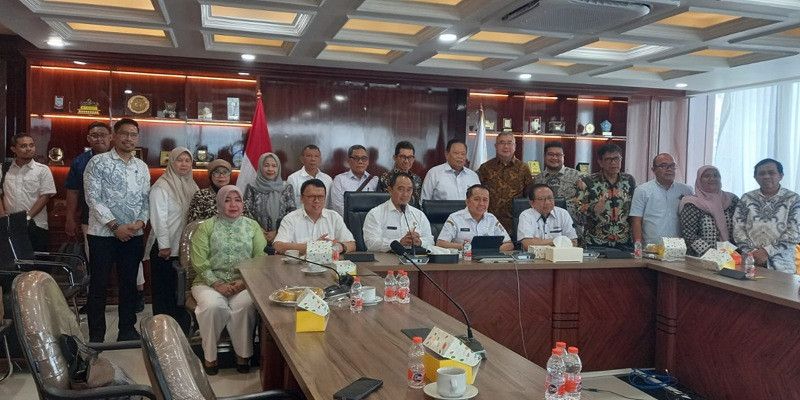
Permintaan tersebut disampaikan dalam audiensi dengan jajaran Direktorat Jenderal Bina Keuangan Daerah Kementerian Dalam Negeri (Kemendagri), di Gedung H Lantai 8, Jalan Medan Merdeka Utara, Jakarta Pusat, Rabu (18/11/2026).
Rombongan diterima dalam pertemuan yang berlangsung sejak pukul 10.00 WIB. Audiensi tersebut merupakan tindak lanjut atas persoalan masih diterbitkannya Surat Pemberitahuan Pajak Terutang (SPPT) PBB-P2 oleh sejumlah pemerintah kabupaten dan kota terhadap lahan serta bangunan yang digunakan yayasan dan lembaga pendidikan nirlaba.
Delegasi dipimpin Ketua Umum APTISI Prof. Dr. Budi Djatmiko, Ketua Umum APPERTI Prof. Dr. H. Mansyur Ramly, serta Marzuki Alie, PhD, selaku Ketua Dewan Pembina APTISI, Ketua Dewan Pengawas APPERTI sekaligus Ketua Tim Ad Hoc Pengawal Pembebasan PBB atas Aset Pendidikan Nirlaba.
Dalam audiensi tersebut, mereka menyampaikan bahwa persoalan PBB-P2 bukan sekadar masalah administrasi perpajakan, melainkan menyangkut kepastian hukum dan keberlangsungan pelayanan pendidikan kepada masyarakat.
Landasan utama yang menjadi perhatian adalah Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), khususnya Pasal 38 ayat (3) huruf b.
Ketentuan tersebut secara tegas menyebutkan bahwa bumi dan/atau bangunan yang digunakan semata-mata untuk melayani kepentingan umum di bidang keagamaan, panti sosial, kesehatan, pendidikan, dan kebudayaan nasional, yang tidak dimaksudkan untuk memperoleh keuntungan, dikecualikan dari objek PBB-P2.
Dengan ketentuan tersebut, APTISI dan APPERTI berpandangan bahwa lahan dan bangunan yang benar-benar digunakan untuk kegiatan pendidikan nirlaba seharusnya memperoleh perlakuan sesuai ketentuan perundang-undangan.
Mereka menilai, penerbitan SPPT PBB-P2 terhadap aset yang memenuhi kriteria pengecualian tersebut berpotensi menimbulkan ketidakpastian hukum sekaligus menambah beban penyelenggara pendidikan.
Padahal, lembaga pendidikan swasta turut mengambil bagian dalam menjalankan amanat konstitusi untuk mencerdaskan kehidupan bangsa. Melalui sekolah, kampus, dan berbagai fasilitas pendidikan, masyarakat memperoleh akses pendidikan yang tidak seluruhnya dapat disediakan pemerintah.
Persoalan ini juga berkaitan dengan karakter kelembagaan yayasan. Berdasarkan UU Nomor 16 Tahun 2001 tentang Yayasan sebagaimana diubah dengan UU Nomor 28 Tahun 2004, yayasan merupakan badan hukum yang tidak mempunyai anggota dan bergerak di bidang sosial, keagamaan, serta kemanusiaan.
Sementara itu, UU Nomor 12 Tahun 2012 tentang Pendidikan Tinggi juga menegaskan prinsip nirlaba dalam pengelolaan perguruan tinggi.
Bagi APTISI dan APPERTI, prinsip nirlaba tersebut penting dipahami secara tepat. Sisa hasil pengelolaan lembaga pendidikan tidak serta-merta menjadi keuntungan yang dapat dibagikan kepada pemilik atau pengurus, melainkan harus dikelola sesuai ketentuan dan kepentingan peningkatan mutu pendidikan.
Dalam pertemuan tersebut, Tim Ad Hoc menyampaikan sejumlah tuntutan konkret kepada Menteri Dalam Negeri.
Pertama, meminta Mendagri menerbitkan Surat Edaran kepada seluruh gubernur, bupati, dan wali kota untuk menegaskan penerapan Pasal 38 ayat (3) huruf b UU HKPD terhadap aset yayasan atau lembaga pendidikan yang memenuhi persyaratan sebagai fasilitas pendidikan nirlaba.
Kedua, meminta pemerintah daerah melakukan evaluasi terhadap SPPT PBB-P2 yang telah diterbitkan atas aset pendidikan yang memenuhi kriteria pengecualian, termasuk penyelesaian kewajiban dan piutang pajak sesuai mekanisme hukum yang berlaku.
Ketiga, mendorong adanya standar verifikasi nasional yang sederhana dan seragam. Dokumen yang diusulkan antara lain akta pendirian yayasan dan pengesahan badan hukum, izin operasional pendidikan, serta surat pernyataan tanggung jawab mengenai penggunaan aset semata-mata untuk kegiatan pendidikan.
Keempat, meminta penghentian tindakan penagihan yang bersifat koersif terhadap lembaga pendidikan yang sedang mengajukan klarifikasi status objek pajaknya, termasuk pemblokiran rekening dan pemasangan stiker penunggak pajak, sampai terdapat kepastian mengenai status perpajakannya.
Perjuangan tersebut juga merujuk pada dukungan Komisi X DPR RI melalui Rapat Dengar Pendapat Umum pada 19 Februari 2025 dan 14 April 2026, yang menurut Tim Ad Hoc telah memberikan perhatian terhadap persoalan penafsiran status nirlaba lembaga pendidikan dan pengecualian objek PBB.
Di balik tuntutan tersebut, APTISI dan APPERTI menegaskan bahwa perjuangan ini bukanlah upaya meminta keistimewaan ataupun menghindari kewajiban kepada negara.
Sebaliknya, mereka meminta agar pemerintah menjalankan ketentuan hukum yang telah dibuatnya sendiri.
"Kami tidak minta dibebaskan PBB. Kami minta negara menegakkan hukumnya sendiri. Kalau bukan objek PBB, jangan diterbitkan SPPT-nya," demikian pesan strategis yang disampaikan Tim Ad Hoc.
Mereka berharap pemerintah pusat dapat memberikan kepastian kepada pemerintah daerah sehingga tidak terjadi perbedaan penafsiran dalam pelaksanaan kebijakan perpajakan.
Bagi dunia pendidikan, setiap sumber daya yang tersedia memiliki arti penting. Dana yang semestinya digunakan untuk memperbaiki ruang kelas, meningkatkan kualitas tenaga pendidik, memperbarui fasilitas laboratorium, menyediakan beasiswa, dan memperluas akses pendidikan diharapkan tidak terserap oleh beban yang seharusnya tidak dikenakan.
Pada akhirnya, pendidikan bukan sekadar urusan lembaga penyelenggara, melainkan kepentingan seluruh bangsa. Sekolah dan perguruan tinggi swasta yang menjalankan fungsi pelayanan publik turut mengambil bagian dalam menyiapkan generasi masa depan Indonesia.
Karena itu, kepastian hukum mengenai status aset pendidikan nirlaba menjadi penting agar semangat mencerdaskan kehidupan bangsa tidak terhambat oleh perbedaan penafsiran regulasi.
Pesan yang ingin disampaikan sederhana: keberpihakan pemerintah terhadap pendidikan tidak selalu harus diwujudkan melalui pemberian bantuan baru. Menjalankan peraturan secara konsisten dan memberikan kepastian hukum juga merupakan bentuk nyata dukungan negara terhadap dunia pendidikan.
