OPINI
Paylater dan Generasi Muda: Solusi Keuangan atau Jalan Pintas Menuju Utang?
Oleh: Anggun Aulia
(Mahasiswa Universitas Pamulang)
ASKARA - Dulu, seseorang harus memiliki uang terlebih dahulu sebelum membeli barang. Sekarang urutannya bisa terbalik. Barang dapat dibawa pulang hari ini, sementara pembayarannya menyusul beberapa minggu atau bulan kemudian. Kemudahan itu hadir melalui layanan buy now pay later atau yang lebih dikenal sebagai paylater.
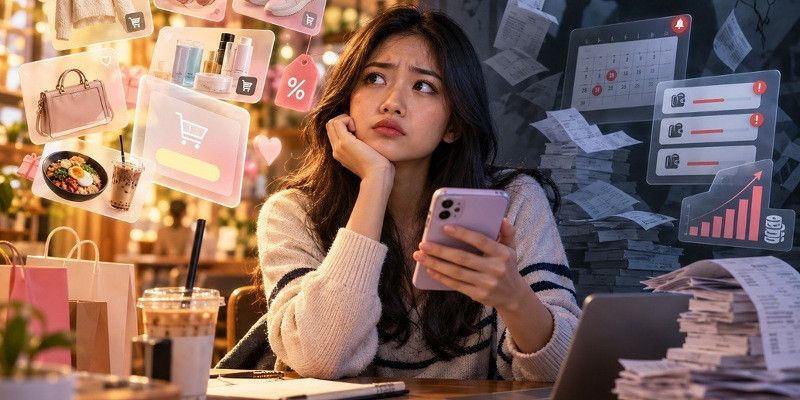
Bagi generasi muda yang hidup dekat dengan aplikasi belanja, dompet digital, dan promosi daring, paylater terasa seperti solusi yang sangat praktis. Ketika saldo belum cukup tetapi kebutuhan dianggap mendesak, layanan ini menawarkan jalan keluar cepat. Proses pengajuan relatif sederhana, transaksi dapat dilakukan hanya dalam beberapa sentuhan, dan pembayaran dapat dibagi menjadi beberapa cicilan.
Namun, kemudahan tersebut menimbulkan pertanyaan yang tidak sederhana:
apakah paylater benar-benar membantu generasi muda mengatur keuangan, atau justru membuat utang terasa terlalu mudah untuk dibuat?
Pertanyaan itu semakin relevan karena penggunaan paylater di Indonesia terus berkembang. Otoritas Jasa Keuangan mencatat bahwa per Juni 2026, baki debet kredit Buy Now Pay Later perbankan mencapai sekitar Rp30,7 triliun dengan 32,77 juta rekening. Pada periode yang sama, pembiayaan BNPL melalui perusahaan pembiayaan juga tumbuh menjadi Rp13,40 triliun. Angka tersebut menunjukkan bahwa paylater bukan lagi fitur tambahan kecil dalam transaksi digital, melainkan telah menjadi bagian nyata dari ekosistem pembiayaan masyarakat.
Paylater pada dasarnya bukan sesuatu yang selalu buruk. Dalam kondisi tertentu, layanan ini dapat memberikan fleksibilitas keuangan. Seseorang yang membutuhkan perangkat untuk kuliah atau bekerja, misalnya, dapat memperoleh barang tersebut lebih cepat tanpa harus menunggu tabungan terkumpul sepenuhnya. Ketika digunakan secara terukur, cicilan dapat membantu mengatur arus kas dan membagi pengeluaran besar menjadi pembayaran yang lebih ringan.
Masalahnya muncul ketika paylater tidak lagi digunakan karena kebutuhan, melainkan karena dorongan untuk membeli sesuatu yang sebenarnya belum perlu dimiliki.
Dalam dunia digital, godaan konsumsi datang hampir tanpa jeda. Marketplace menawarkan potongan harga, gratis ongkir, flash sale, voucher terbatas, dan berbagai notifikasi yang membuat pengguna merasa harus segera mengambil keputusan. Di saat yang sama, pilihan paylater membuat hambatan pembayaran menjadi semakin kecil. Barang dapat dibeli sekarang, sementara rasa kehilangan uang baru benar-benar terasa di kemudian hari.
Bagi generasi muda, situasi ini menjadi sangat penting karena masa mahasiswa atau awal bekerja biasanya merupakan periode ketika pendapatan belum stabil. Banyak mahasiswa masih bergantung pada uang saku, sementara pekerja muda sering baru mulai belajar membagi penghasilan untuk kebutuhan harian, tabungan, transportasi, dan kebutuhan pribadi.
Ketika akses kredit hadir lebih cepat daripada kemampuan mengelola uang, masalah dapat muncul tanpa disadari.
Penelitian tahun 2026 mengenai perilaku belanja mahasiswa menemukan bahwa penggunaan Shopee PayLater berkaitan dengan pola belanja mahasiswa dalam ekonomi digital, terutama ketika digabungkan dengan faktor sikap keuangan dan pembelian impulsif. Penelitian lain pada mahasiswa di Medan juga menemukan bahwa kontrol diri memiliki hubungan negatif yang signifikan dengan perilaku impulsive buying pada pengguna paylater. Artinya, semakin lemah kemampuan seseorang mengendalikan dorongan belanja, semakin besar risiko keputusan pembelian dilakukan secara spontan.
Fenomena tersebut menunjukkan bahwa persoalan paylater tidak hanya berkaitan dengan teknologi pembayaran. Di baliknya terdapat persoalan psikologis, kebiasaan konsumsi, tekanan sosial, dan kemampuan mengelola keuangan.
Media sosial juga ikut memperkuat dorongan konsumsi. Setiap hari generasi muda melihat orang lain mengenakan pakaian baru, menggunakan gawai terbaru, makan di tempat populer, berlibur, atau membeli produk yang sedang viral. Konten semacam ini dapat membentuk standar gaya hidup yang terasa normal, meskipun kemampuan keuangan setiap orang berbeda.
Di sinilah paylater dapat berubah dari alat bantu menjadi jalan pintas untuk mempertahankan gaya hidup.
Seseorang mungkin berpikir bahwa cicilan kecil tidak akan menjadi masalah. Namun, satu cicilan dapat bertemu dengan cicilan lain. Pembelian bulan ini belum selesai dibayar ketika transaksi berikutnya sudah dilakukan. Pada akhirnya, jumlah cicilan yang terlihat kecil secara terpisah dapat menjadi beban besar ketika digabungkan.
Masalah lain adalah rasa aman palsu karena nominal pembayaran bulanan tampak lebih kecil daripada harga sebenarnya. Sebuah barang seharga beberapa juta rupiah dapat terlihat terjangkau ketika aplikasi hanya menampilkan angka cicilan per bulan. Fokus pengguna pun mudah bergeser dari pertanyaan “apakah saya mampu membeli barang ini?” menjadi “apakah saya mampu membayar cicilan bulan ini?”
Kedua pertanyaan tersebut sebenarnya sangat berbeda.
Mampu membayar satu cicilan belum tentu berarti seseorang benar-benar mampu membeli barang tersebut. Kemampuan finansial seharusnya juga memperhitungkan kebutuhan lain, dana darurat, tabungan, kemungkinan pengeluaran mendadak, serta risiko kehilangan sumber pendapatan.
Karena perkembangan paylater semakin besar, regulator juga memperketat aturan. OJK menerbitkan Peraturan OJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Buy Now Pay Later yang mulai berlaku pada Desember 2025. Aturan tersebut mengatur tata kelola, perlindungan konsumen, keterbukaan informasi, penagihan, pelaporan, dan berbagai aspek lain dalam penyelenggaraan BNPL.
Pada Mei 2026, OJK kembali menerbitkan aturan pelaksanaan yang lebih rinci untuk perusahaan pembiayaan. Aturan tersebut menekankan prinsip kehati-hatian, analisis kelayakan calon debitur, pengelolaan data, credit scoring, keterbukaan informasi, serta perlindungan konsumen. Persyaratan terkait batas usia dan penghasilan debitur juga mulai diberlakukan paling lambat 1 Juli 2026 untuk akuisisi atau perpanjangan pembiayaan.
Regulasi tersebut menunjukkan bahwa paylater pada dasarnya adalah bentuk pembiayaan, bukan sekadar tombol pembayaran biasa
Ini menjadi hal yang sering terlupakan oleh pengguna.
Ketika seseorang memilih paylater, ia sebenarnya sedang mengambil keputusan kredit. Ada kewajiban pembayaran, ada risiko keterlambatan, dan ada konsekuensi terhadap catatan keuangan. Jika digunakan secara sembarangan, kemudahan beberapa detik saat checkout dapat menghasilkan kewajiban berbulan-bulan.
Penelitian mengenai mahasiswa pengguna paylater juga menunjukkan pentingnya literasi keuangan. Sebuah studi pada mahasiswa di Bandung menemukan bahwa literasi keuangan memiliki pengaruh signifikan terhadap perilaku keuangan pengguna paylater. Temuan ini masuk akal karena semakin baik seseorang memahami bunga, biaya, jatuh tempo, risiko keterlambatan, dan prioritas keuangan, semakin besar kemungkinan ia mempertimbangkan keputusan kredit dengan lebih hati-hati.
Namun, memiliki pengetahuan keuangan saja belum tentu cukup.
Seseorang dapat mengetahui bahwa utang konsumtif berisiko, tetapi tetap membeli karena diskon, tren, tekanan pergaulan, atau dorongan emosional. Penelitian tahun 2026 pada mahasiswa di beberapa perguruan tinggi juga terus menyoroti hubungan antara penggunaan paylater, literasi keuangan, impulsive buying, dan pengelolaan keuangan.
Karena itu, tantangan utama bagi generasi muda bukan hanya memahami bagaimana paylater bekerja, tetapi juga memahami dirinya sendiri sebagai konsumen.
Sebelum menggunakan paylater, beberapa pertanyaan sederhana perlu diajukan: apakah barang ini benar-benar dibutuhkan? Apakah saya tetap akan membelinya jika harus membayar tunai? Apakah cicilan ini masih aman jika muncul pengeluaran tidak terduga? Apakah saya memiliki beberapa cicilan lain yang sedang berjalan?
Pertanyaan tersebut terdengar sederhana, tetapi justru dapat menjadi pembatas antara penggunaan kredit yang sehat dan keputusan impulsif.
Generasi muda juga perlu membedakan antara kebutuhan produktif dan konsumsi sesaat. Menggunakan paylater untuk membeli perangkat yang benar-benar diperlukan untuk pekerjaan atau pendidikan tentu memiliki pertimbangan berbeda dibandingkan menggunakannya hanya karena sebuah produk sedang viral.
Bukan berarti kesenangan harus selalu dihindari. Masalahnya adalah ketika kesenangan hari ini dibayar menggunakan pendapatan yang belum diterima.
Budaya “beli sekarang, pikirkan nanti” dapat berbahaya ketika menjadi kebiasaan. Utang yang terlalu mudah diperoleh dapat membuat seseorang kehilangan hubungan yang sehat dengan uang. Harga tidak lagi terasa sebagai batas, karena yang terlihat hanya cicilan.
Pada akhirnya, teknologi keuangan seharusnya membantu manusia mengambil keputusan yang lebih baik, bukan membuat keputusan terasa tidak memiliki konsekuensi.
Paylater dapat menjadi solusi jika digunakan dengan perencanaan, batas yang jelas, dan kemampuan membayar yang realistis. Namun, layanan yang sama dapat menjadi masalah ketika digunakan untuk menutup gaya hidup yang lebih besar daripada kemampuan keuangan.
Jadi, pertanyaan terpenting bukan apakah paylater baik atau buruk. Yang lebih penting adalah untuk apa paylater digunakan, seberapa besar kewajiban yang diambil, dan apakah pengguna memahami konsekuensi yang datang bersamanya.
Kemudahan memperoleh kredit adalah kemajuan teknologi. Kemampuan menahan diri untuk tidak selalu menggunakannya adalah kemajuan dalam kedewasaan finansial.
“Paylater seharusnya menjadi alat untuk mengatur pembayaran, bukan alasan untuk membeli sesuatu yang sebenarnya belum mampu kita miliki.”

Komentar